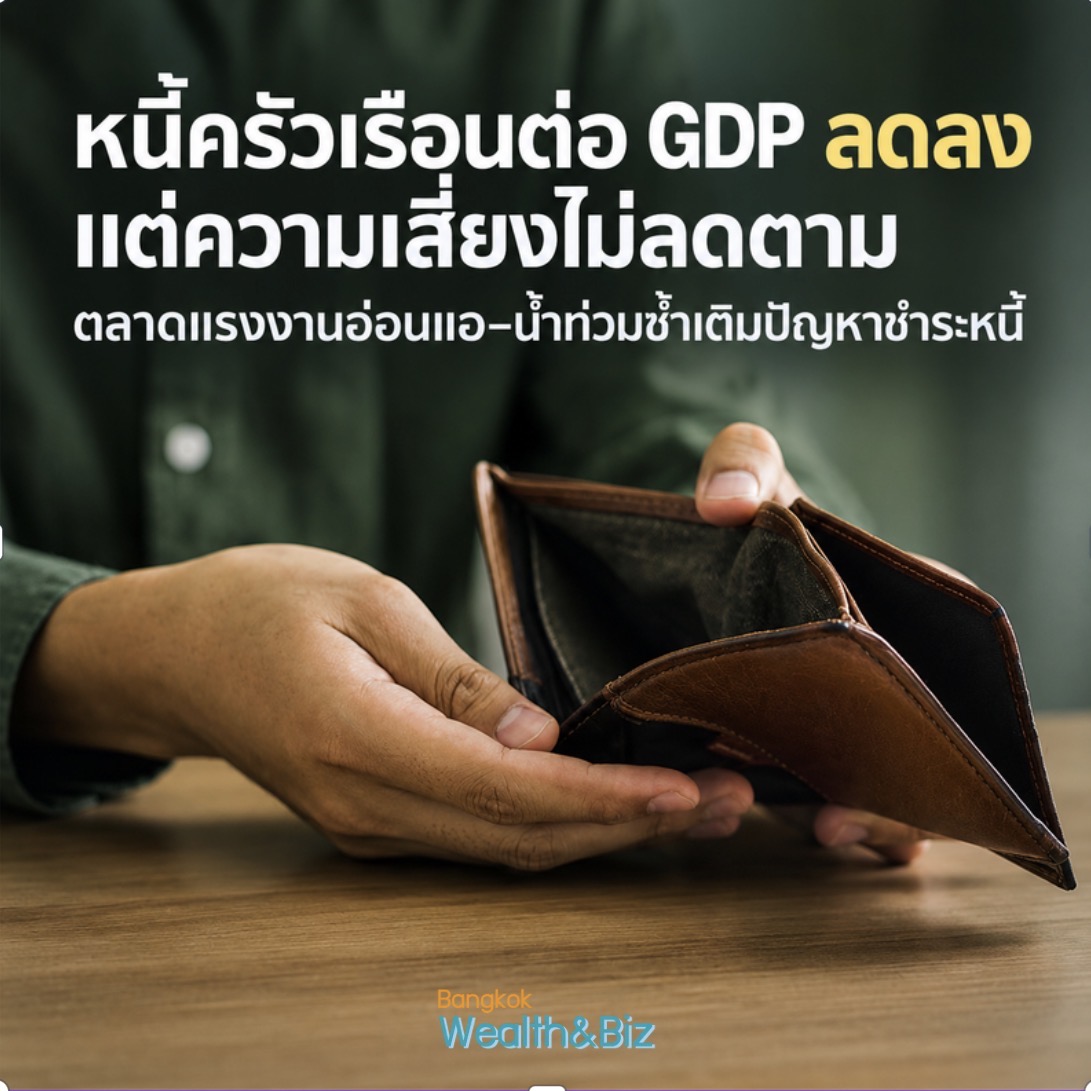
SCB EIC ชี้หนี้ครัวเรือนไทยลดเหลือ 85.2% ต่อ GDP ในไตรมาส 2/2569 ต่ำสุดในรอบกว่า 6 ปี คาดสิ้นปีอยู่ที่ 83.5–84.5% แต่ไม่ได้สะท้อนฐานะการเงินครัวเรือนที่ดีขึ้น หลังสินเชื่อตึงตัว รายได้เปราะบาง ตลาดแรงงานอ่อนแอ และน้ำท่วมซ้ำเติมความเสี่ยงด้านสภาพคล่อง
SCB EIC ประเมินว่า หนี้ครัวเรือนไทยไตรมาส 2/2569 อยู่ที่ 16.43 ล้านล้านบาท ขยายตัวเพียง 0.59% จากปีก่อน ขณะที่สัดส่วนหนี้ต่อ GDP ลดลงเหลือ 85.2% ต่ำสุดในรอบ 25 ไตรมาส และมีแนวโน้มลดลงต่อเนื่องสู่ 83.5–84.5% ณ สิ้นปี 2569
อย่างไรก็ตาม การลดลงดังกล่าวไม่ได้หมายความว่าครัวเรือนมีความสามารถในการชำระหนี้ดีขึ้น แต่เป็นผลจากการเติบโตของหนี้ที่ชะลอตัว ท่ามกลางมาตรฐานการปล่อยสินเชื่อที่เข้มงวดและ GDP ที่เป็นตัวเงินขยายตัวเร็วกว่ายอดหนี้ ขณะที่ไทยยังมีสัดส่วนหนี้ครัวเรือนต่อ GDP สูงที่สุดในกลุ่มประเทศตลาดเกิดใหม่และประเทศกำลังพัฒนา
🔸3 ปัจจัยสำคัญที่กดดันฐานะการเงินครัวเรือน
1. สินเชื่อเข้าถึงยาก แต่การพึ่งพาแหล่งเงินกู้อื่นเพิ่มขึ้น
สินเชื่อธนาคารพาณิชย์หดตัว 2.3% ต่อเนื่องเป็นไตรมาสที่ 9 ขณะที่สินเชื่อเพื่อการศึกษาและสินเชื่อที่เกี่ยวข้องกับการประกอบธุรกิจยังหดตัว สะท้อนว่าการก่อหนี้เพื่อสร้างรายได้ในอนาคตยังไม่ฟื้นตัว ส่วนสินเชื่อสหกรณ์ออมทรัพย์และโรงรับจำนำยังขยายตัวสูงที่ 4.8% และ 16.9% ตามลำดับ สะท้อนการพึ่งพาแหล่งเงินทุนที่เข้าถึงง่ายกว่า
2. ตลาดแรงงานอ่อนแอ รายได้ฟื้นตัวไม่ทั่วถึง
อัตราการว่างงานเพิ่มขึ้นเป็น 1.2% ในเดือน ส.ค. สูงสุดในรอบ 26 เดือน ขณะที่ผู้ทำงานต่ำระดับเพิ่มขึ้น 7.4% และผู้เสมือนว่างงานเพิ่มขึ้น 4.9% เมื่อเทียบกับปีก่อน นอกจากนี้ ค่าจ้างที่แท้จริงของแรงงานนอกระบบลดลงมากกว่า 10% ในไตรมาส 2/2569 เมื่อเทียบกับปี 2567 สะท้อนความเปราะบางของแรงงานที่มีรายได้ไม่แน่นอนและขาดสวัสดิการรองรับ
3. น้ำท่วมซ้ำเติมรายได้และสภาพคล่อง
ข้อมูลช่วง 16 ก.ย.–7 ต.ค. 2569 พบว่า ครัวเรือนประมาณ 1.48 ล้านครัวเรือนได้รับผลกระทบจากน้ำท่วม ขณะที่ SCB EIC ประเมินว่ามีแรงงานได้รับผลกระทบราว 1.69 ล้านคน โดยเฉพาะในกรุงเทพฯ และปริมณฑล แรงงานภาคบริการ และแรงงานนอกระบบที่รับค่าจ้างรายวัน ซึ่งเสี่ยงสูญเสียรายได้และชั่วโมงทำงาน ขณะที่ค่าใช้จ่ายในการดำรงชีพและซ่อมแซมความเสียหายเพิ่มขึ้น
🔹จับตาความเสี่ยงชำระหนี้ แม้สัดส่วนหนี้ลดลง
SCB EIC มองว่า ความเสี่ยงหนี้ครัวเรือนกำลังเปลี่ยนจากการเร่งก่อหนี้ไปสู่การรักษาสภาพคล่องและความสามารถในการชำระหนี้ โดยเฉพาะครัวเรือนรายได้น้อย แรงงานอิสระ และผู้ได้รับผลกระทบจากน้ำท่วม
แม้สัดส่วนหนี้ครัวเรือนต่อ GDP จะมีแนวโน้มลดลงต่อเนื่อง แต่ยังไม่ใช่สัญญาณว่าปัญหาหนี้คลี่คลาย เพราะรายได้ยังเปราะบางและการเข้าถึงสินเชื่อยังมีข้อจำกัด จึงจำเป็นต้องมีมาตรการช่วยเหลือระยะสั้นที่ตรงจุดและทันการณ์ เพื่อประคองสภาพคล่อง ป้องกันปัญหาการขาดเงินชั่วคราวลุกลามเป็นหนี้เสียในระยะยาว