แม้ ศาลฎีกาสหรัฐฯ จะมีมติยกเลิกมาตรการภาษีศุลกากรแบบตอบโต้ (Reciprocal tariffs) เมื่อวันที่ 20 กุมภาพันธ์ 2026 ที่ผ่านมา เนื่องจากใช้อำนาจเกินขอบเขตกฎหมาย International Emergency Economic Powers Act (IEEPA) ซึ่งไม่ได้ให้อำนาจประธานาธบดีในการเก็บภาษีศุลกากร ส่งผลให้ทั่วโลกมองว่าความไม่แน่นอนของนโยบายภาษีของ โดนัลด์ ทรัมป์ ประธานาธบดีสหรัฐฯ น่าจะยุติได้
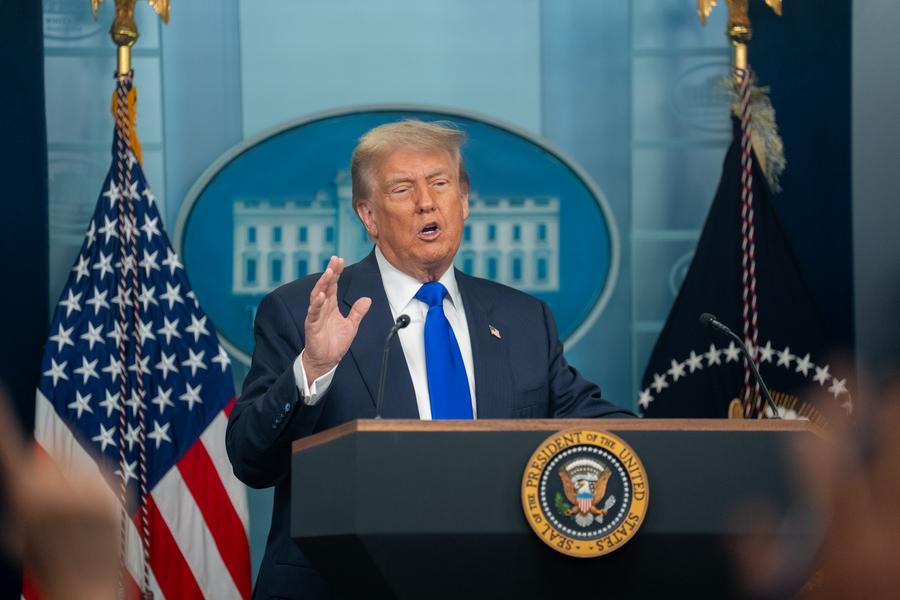
แต่ปรากฏว่า ทรัมป์ ไม่ยอมหยุด ไม่ยอมแพ้ต่อศาลฎีกา นอกจากจะแสดงความคิดเห็นตำหนิศาลอย่างรุนแรงแล้ว ยังใช้อำนาจทำเนียบขาวประกาศแผนการจัดเก็บภาษีศุลกากรทั่วโลกตามมาตรา 122 ในอัตรา 15% ภายใต้ระยะเวลาจำกัด 150 วัน เว้นแต่สภาจะขยายเวลาเพิ่มเติม โดยการประกาศใช้มาตรา 122 มีผลตั้งแต่วันที่ 24 กุมภาพันธ์ แต่ภาษีนำเข้ารายสินค้าในปัจจุบัน เช่น กลุ่มยานยนต์และชิ้นส่วนยานยนต์ (25%) และเหล็ก อะลูมิเนียม และทองแดง (50%) ยังคงมีผลเต็มรูปแบบ
และมีความเป็นไปได้สูงที่สหรัฐฯจะใช้กฎหมายอื่นที่เพดานอัตราภาษีสูงกว่าและมีผลบังคับใช้นานกว่า เช่น มาตรา 301, 201, 232, และ 338 ซึ่งมีลักษณะเฉพาะเจาะจงรายประเทศ หรือรายอุตสาหกรรม สถานการณ์ดังกล่าวสะท้อนถึงความเสี่ยงที่อาจเพิ่มขึ้นต่อภาคการค้า การลงทุน และบทบาทของประเทศต่างๆ ในห่วงโซ่อุปทานโลก ส่งผลให้ความไม่แน่นอนด้านนโยบายกลับมาเพิ่มสูงขึ้นอีกครั้ง หลังจากที่ในปี 2025 สงครามการค้าจากนโยบายภาษีของทรัมป์ได้ทำให้โลกวิตกกังวลมาแล้ว โดยเฉพาะการใช้มาตราภาษีในอัตราสูงกับประเทศจีน ซึ่งทำให้จีนไม่ยอมอ่อนข้อ ประกาศตอบโต้ด้วยการขึ้นภาษีสินค้านำเข้าจากสหรัฐฯ รวมทั้งจีนยังได้ยื่นหนังสือต่อองค์การการค้าโลก (WTO) คัดค้านการขึ้นภาษีของสหรัฐฯ โดยมองว่าเป็นการกลั่นแกล้งทางการค้า
ความไม่แน่นอนจากนโยบายภาษีของ ทรัมป์ จึงสร้างความวิตกกังวลต่อบรรยากาศการค้าโลกอีกครั้ง โดยเฉพาะวิถีนโยบายแบบทรัมป์ที่สร้างความกังวลอย่างมากในแวดวงธุรกิจทั่วโลก ไม่ว่าจะเป็นในแง่ของการวางแผนธุรกิจระยะยาว, การลงทุน, ห่วงโซ่อุปทาน, และความเชื่อมั่นของตลาด ซึ่งความไม่แน่นอน จะทำให้แผนธุรกิจตกอยู่ในสภาพ “ชะลอหรือเลื่อนออกไป” เนื่องจากธุรกิจทั่วโลกต้องการข้อมูลที่แน่นอน แต่เมื่อมาตรการภาษีไม่ชัดเจนหรือเปลี่ยนแปลงบ่อย ธุรกิจจึงต้องเลื่อนการตัดสินใจลงทุนหรือขยายธุรกิจ จนกว่าจะชัดเจน ซึ่งนำไปสู่การลดการลงทุน และอาจฉุดการเติบโตของธุรกิจโดยรวม
อีกทั้งการขึ้นภาษีนำเข้าและการตอบโต้ด้วยมาตรการภาษีของประเทศคู่ค้า จะทำให้ต้นทุนวัตถุดิบและสินค้านำเข้าสูงขึ้น มีความไม่แน่นอน พร้อมกับความเสี่ยงค่าขนส่งที่เพิ่มขึ้น ซึ่งกระทบกำไรของบริษัทและสร้างแรงกดดันต่อราคาให้ผู้บริโภค
ที่สำคัญ ความไม่แน่นอนด้านภาษียังเกี่ยวข้องกับ นโยบายการค้าแบบกีดกัน (protectionism) ซึ่งอาจลามไปสู่สงครามการค้าที่ยืดเยื้อได้ โดยที่ “ความรุนแรง” ของผลกระทบจะขึ้นอยู่กับว่าแต่ละบริษัทเผชิญกับความเสี่ยงของนโยบายเหล่านี้มากน้อยเพียงใด เช่น มีการพึ่งพาการค้าเพียงใด
อีกประการที่น่ากังวลคือ ผลกระทบจากนโยบายภาษีทรัมป์ มีโอกาสทำให้เงินเฟ้อพุ่งสูงขึ้น ซึ่งปัจจัยสำคัญที่เสี่ยงดันเงินเฟ้อสูงขึ้น ประการแรก คือ ราคาพลังงานสูงขึ้น ทั้งจากนโยบายภาษี และการตัดสินใจบุกโจมตีอิหร่านของทรัมป์ ที่ทำให้เกิดความตึงเครียดในตะวันออกกลาง ทำให้ราคาน้ำมันและแก๊สปรับตัวสูงขึ้นอย่างรวดเร็ว ถือเป็นปัจจัยสำคัญในการผลักดันเงินเฟ้อทั่วโลก เพราะต้นทุนพลังงานส่งผลต่อราคาสินค้าและบริการหลายหมวดมาก
ประการต่อมา คือ ความไม่แน่นอนทางภูมิรัฐศาสตร์ ความขัดแย้งจากนโยบายการค้า นโยบายภาษี ซึ่งจะนำไปสู่สงครามการค้ารอบใหม่ ที่เพิ่มแรงเสี่ยงว่าต้นทุนสินค้านำเข้าจะสูงขึ้น ผลักดันเงินเฟ้อทั้งโดยตรงและทางอ้อมผ่านห่วงโซ่อุปทาน
ในส่วนของผลกระทบต่อผู้บริโภคทั่วโลกถ้าเงินเฟ้อพุ่งสูงขึ้น จะทำให้ราคาสินค้าและบริการทั่วไปสูงขึ้น รายจ่ายในการซื้อของจำเป็น เช่น อาหาร, เชื้อเพลิง, ค่าสาธารณูปโภค จะสูงขึ้นทันที ซึ่งกระทบโดยตรงต่อครัวเรือนทั่วไป โดยเฉพาะกลุ่มรายได้น้อยที่มีงบประมาณจำกัด และเมื่อราคาสินค้าปรับขึ้นแต่รายได้ส่วนใหญ่ไม่เพิ่มตามทัน กำลังซื้อสุทธิของผู้บริโภคจะลดลง จะทำให้การใช้เงินในชีวิตประจำวันหนักขึ้น สิ่งที่ตามมาคือ เพื่อที่จะควบคุมเงินเฟ้อ ธนาคารกลางอาจต้องปรับขึ้นอัตราดอกเบี้ย ซึ่งจะส่งผลให้ทั้งผู้บริโภคและบริษัทต้องแบกรับต้นทุนเงินกู้ที่สูงขึ้น
แม้แต่สหรัฐฯเอง ก็จะกระทบด้วยเช่นกัน โดยอัตราเงินเฟ้อของสหรัฐฯ (CPI) อยู่ราว 2.7% ต่อปี ซึ่งสูงกว่าเป้าหมายของธนาคารกลางสหรัฐฯ (Fed) ที่ตั้งไว้ที่ประมาณ 2% ผู้บริโภคอเมริกันจะเผชิญกับค่าใช้จ่ายที่สูงขึ้นจากสินค้าอุปโภคบริโภค อาหาร และบริการพื้นฐานมีแนวโน้มปรับขึ้นต่อเนื่อง
จากแนวทางนโยบายของ ทรัมป์ โอกาสเกิด “สงครามการค้าแบบใหม่” มีความเป็นไปได้ค่อนข้างสูง เนื่องจากทรัมป์เคยใช้มาตรการภาษีศุลกากรเป็นเครื่องมือตั้งกำแพงภาษีกับจีนในช่วงสงครามการค้า ใช้มาตรา 301 และ 232 เพื่อขึ้นภาษีเหล็ก อะลูมิเนียม และสินค้าจีน รวมทั้งใช้การข่มขู่ขึ้นภาษีประเทศคู่ค้าเพื่อบีบเจรจา ดังนั้นหากยังมีการใช้ “ภาษีนำเข้าทั่วโลกแบบครอบคลุม (universal tariff)” หรือการขึ้นภาษีจีนรอบใหม่ โอกาสเกิดการตอบโต้จากประเทศอื่นก็สูงมาก ซึ่งจะเท่ากับเข้าสู่ภาวะสงครามการค้าโดยปริยาย
และจะส่งผลให้การเติบโตเศรษฐกิจโลกชะลอลง เนื่องจากการค้าระหว่างประเทศคิดเป็นสัดส่วนสูงของ GDP โลก หากการค้าหดตัว 1–2% สามารถฉุด GDP โลกได้อย่างมีนัยสำคัญ เพราะภาษีนำเข้าแท้จริง คือ “ภาษีผู้บริโภค” เนื่องจากบริษัทมักผลักภาระต้นทุนไปยังราคาสินค้า
อย่างไรก็ตาม หากทรัมป์ เดินหน้าขึ้นภาษีรอบใหม่ หรือใช้มาตรการกีดกันทางการค้ารุนแรงกับจีน เชื่อว่าทางจีนเองคงจะต้องตอบโต้ด้วยภาษีศุลกากร (Reciprocal Tariffs) เช่นกัน รวมถึงใช้การควบคุมวัตถุดิบยุทธศาสตร์ อาทิ แร่หายาก (rare earths) วัตถุดิบแบตเตอรี่ และแร่สำคัญต่ออุตสาหกรรมกลาโหมและเทคโนโลยี อีกทั้งคงจะใช้การฟ้องร้องผ่านเวทีพหุภาคีผ่านกลไกขององค์การการค้าโลก (WTO)
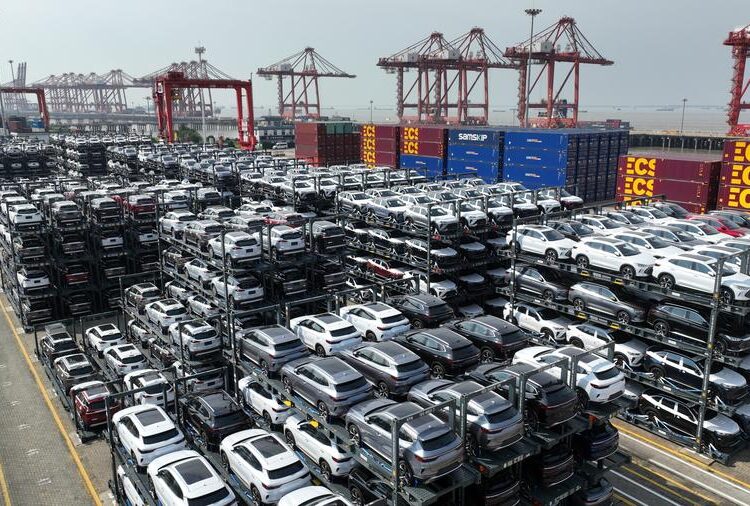
สำหรับประเทศไทยและอาเซียน ซึ่งอยู่ “ตรงกลาง” ของสงครามการค้าระหว่างสหรัฐฯ กับ จีน ถ้าเกิดสงครามการค้ารอบใหม่ แม้อาจจะได้ประโยชน์ระยะสั้นบ้าง เช่น การย้ายฐานการผลิต การส่งออกแทนจีน และการลงทุนโดยตรงจากต่างชาติ (FDI) เพิ่มขึ้น เป็นต้น แต่มีความเสี่ยงเสียประโยชน์ระยะยาว กรณีโดนเพ่งเล็งว่าเป็น “ทางผ่านสินค้าจีน” ที่จะนำไปสู่การถูกบีบให้ “เลือกข้าง” และถ้าโลกแบ่งขั้วชัดเจน ไทยและอาเซียนจะเผชิญแรงกดดันมากขึ้น
สรุป นโยบายภาษีทรัมป์ จะทำให้ภูมิทัศน์การค้าโลกเปลี่ยนไป และนำมาซึ่งความท้าทายที่ทุกประเทศต้องพยายามปรับตัวเพื่อรับมือผลกระทบจากการเปลี่ยนแปลงนโยบายการค้าครั้งนี้ และไม่ว่าอย่างไร ทั่วโลกจะต้องเผชิญกับผลกระทบที่ตามมาอย่างหลีกเลี่ยงไม่ได้จากกฎกติกาการค้าโลกที่จะไม่มีวันเหมือนเดิมอีกต่อไป
โดย นายภูวนารถ ณ สงขลา
ที่ปรึกษา คณะอนุกรรมการการค้าชายแดนและข้ามแดน ด้านจีนตอนใต้ หอการค้าไทย และ สภาหอการค้าแห่งประเทศไทย
บรรณาธิการบริหาร สำนักข่าว Bangkok Wealth & Biz และ สำนักข่าว Bangkok Today Online
#bkkwealthandbiz #wealthnbiz #สำนักข่าวBangkokWealthAndBiz